美银首予长鑫科技买入评级,目标价 65 元受益 DRAM 超级周期
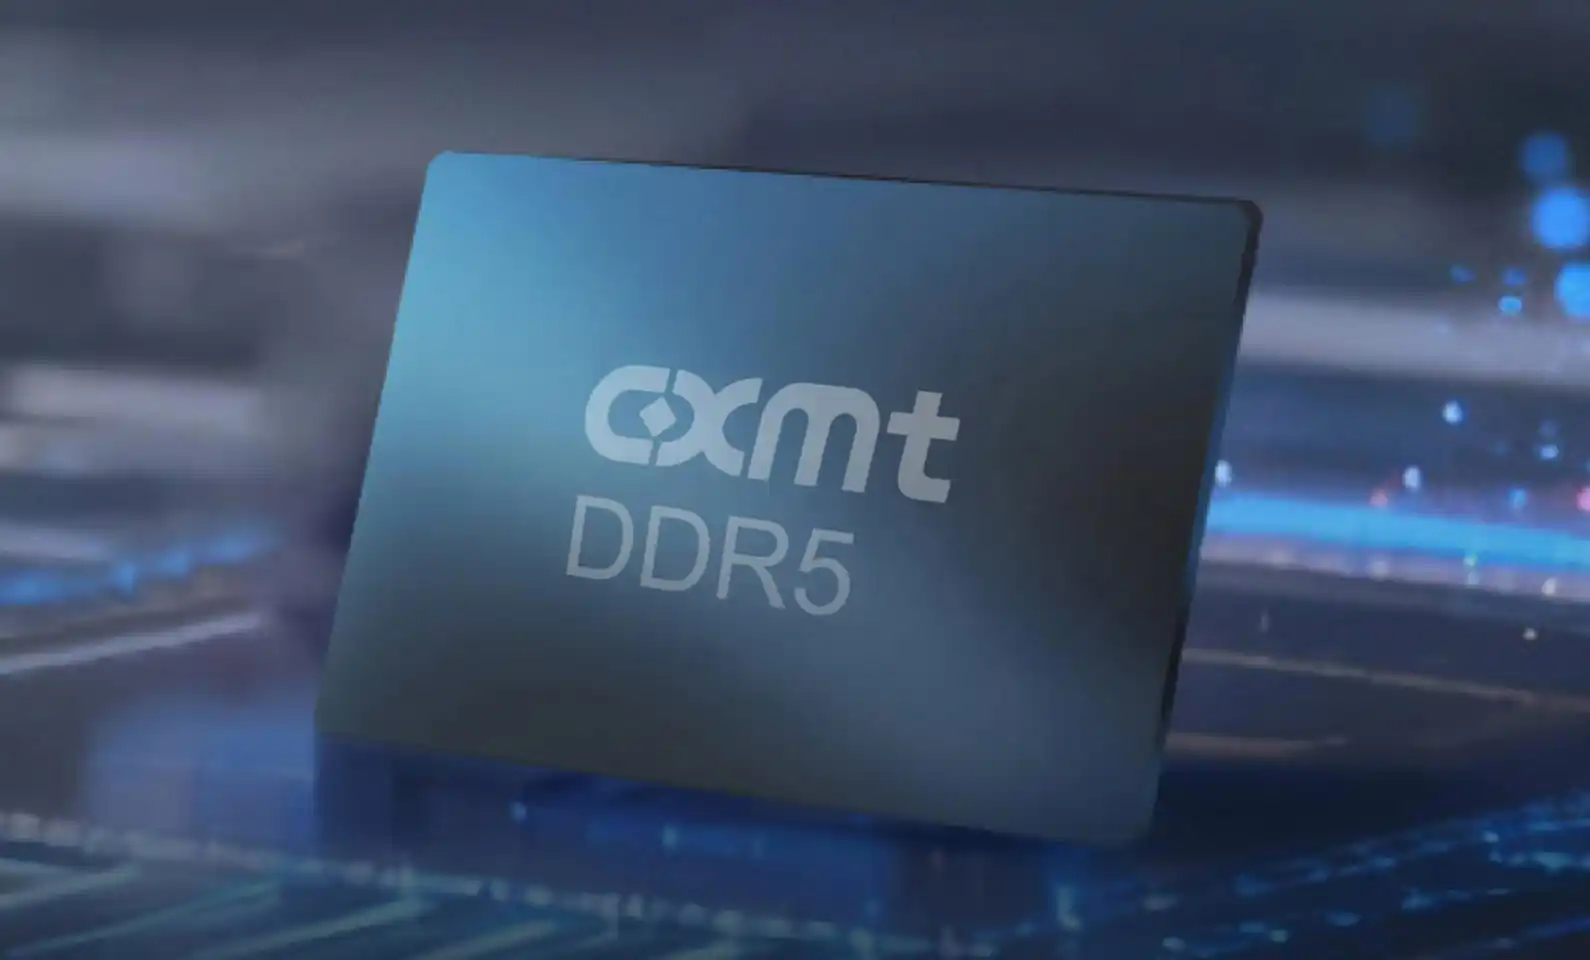
IT之家 10 月 28 日消息,据财联社报道,美国银行证券发布研究报告,首次对长鑫科技给予“买入”评级,因其正处在产能快速扩张阶段,基于明后两年预测市盈率 16 倍(高于国际存储芯片同业通常的 8 至 10 倍),设定目标价为 65 元。
美银指出,长鑫科技是中国内存及 AI 领域的关键选择,在 DRAM 超级周期下,能为投资者带来良好入场机会。当前该股交易于明后两年预测市盈率 11 倍,估值具有吸引力,而国内半导体同业现阶段交易于约 40 倍的预测市盈率。
IT之家注意到,美银还认为长鑫科技是中国最大的 DRAM 制造商,全球产能位居第四,仅次于三星和 SK 海力士。该行看好其盈利能力表现、内存超级周期的到来,以及中国本地客户(尤其是 AI/数据中心领域)的长期增长机遇。
该行预期,长鑫科技大部分 DRAM 产品将被本地 OEM/超大型云运营商采购,明年 DRAM 平均售价预计可提升 9%,随后温和回落。今年底,公司晶圆月产能将达到约 30 万片,约占全球供应量的 15%。
提醒:投资有风险,入市需谨慎。证券投资存在较大风险与不可预知性,本文不构成任何形式的投资鼓励或建议。
小丽和4位用户赞了此文章


从赛场到指尖,开云体育致力于让每一位用户都能第一时间获取赛事资讯。无论是网页版还是APP,界面都经过精心优化,确保信息清晰易读。我们相信,好的观赛体验从顺畅的信息获取开始。
5条评论

开云体育APP下载后即可享受推送通知功能,当您关注的球队进球或比赛进入关键阶段时,手机会第一时间提醒。同时,APP内还提供深度资讯文章和互动社区,让您与其他球迷交流观点。
王芳
2026年8月20日 晚上8:45

对于习惯使用电脑浏览的用户,开云官方网站同样体验流畅。多标签页设计让您同时关注多场比赛,数据面板清晰展示控球率、射正次数等关键指标。所有内容均保持实时更新,确保信息准确。
张伟
2026年8月28日 上午10:30
开云体育网页版采用极简设计,体育项目专区一键切换,无需繁琐操作即可浏览足球、篮球、网球等热门赛事。实时比分卡片自动刷新,让您不错过任何一个精彩瞬间。
李明
2026年8月15日 下午3:12